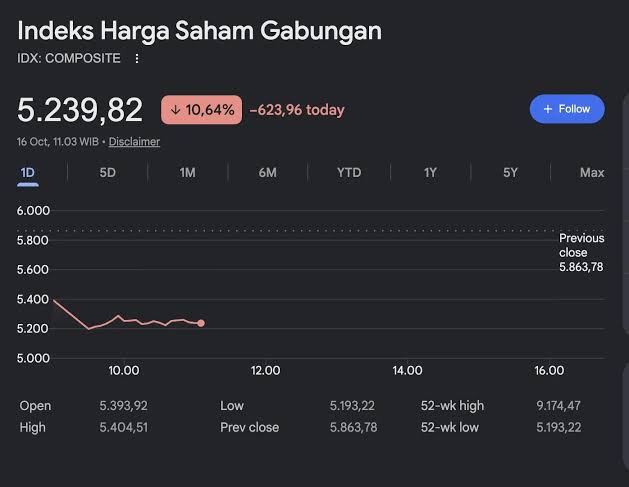
Morgan Stanley Capital International (MSCI) baru saja menelanjangi rapuhnya integritas pasar modal Indonesia. Langkah ini mematahkan narasi optimisme ekonomi Istana.
Usulan degradasi klasifikasi bursa domestik menjadi Standalone Market adalah mosi tidak percaya. Keputusan independen ini berbasis data kuantitatif yang akurat. Pidato politik berapi-api tidak akan mampu meredam kepanikan pasar.
Fakta ini membuktikan kegagalan total Otoritas Jasa Keuangan (OJK). Bursa Efek Indonesia (BEI) juga gagal menjaga transparansi perdagangan. Respons emosional Presiden Prabowo Subianto justru memperlihatkan kekeliruan elite.
Istana salah membaca arah sentimen finansial global. Pasar modal internasional bergerak atas doktrin kalkulasi risiko. Modal asing tidak tunduk pada retorika nasionalisme komunal.
Akibat benturan cara pandang ini, investor global melakukan eksodus massal. Indeks Harga Saham Gabungan (IHSG) langsung jeblok 11,6 persen dalam sehari. Kepanikan ekstrem ini melenyapkan kapitalisasi pasar senilai Rp1.528 triliun.
Nilai fantastis tersebut setara dengan 85 miliar dolar AS.
Penguapan dana raksasa ini menjadi bukti mutlak kepanikan pasar. Investor memandang respons defensif Istana sebagai sinyal bahaya. Ketidakpastian hukum sangat mengancam keamanan modal mereka.
Kepanikan massal bursa memiliki landasan hukum yang sangat kaku. Manajer sovereign wealth fund terikat aturan mandat investasi. Dana pensiun dunia dilarang masuk ke bursa Standalone Market.
Jika reklasifikasi ini ketok palu, algoritma komputer mengeksekusi perintah jual otomatis. Arus modal keluar terjadi tanpa kompromi diplomasi politik.
Ironisnya, sebagian elite politisi domestik sibuk memproduksi teori konspirasi. Mereka menuduh institusi investasi Singapura menekan bursa kita. Tudingan miring diarahkan kepada Temasek dan GIC.
Narasi murahan ini sangat mentah dan begitu memalukan. Temasek dan GIC merilis pernyataan resmi secara terpisah. Mereka menegaskan tidak pernah mengintervensi metodologi independen MSCI. Menyalahkan pihak asing hanya mengaburkan borok internal regulator.
Akar masalah krisis sistemik ini tersaji benderang dalam kronologi data. Peringatan darurat sudah menyala sejak akhir Januari 2026. Bursa domestik sempat mengalami penghentian perdagangan sementara (trading halt).
MSCI kala itu membekukan proses perombakan indeks bursa Indonesia. Mereka mendeteksi anomali akut pada struktur kepemilikan saham publik (free float). Ada indikasi kuat praktik perdagangan terkoordinasi secara tidak wajar.
Namun, regulator pasar modal menyikapi alarm awal tersebut secara lamban. OJK tidak melakukan penegakan hukum konkret terhadap manipulasi kepemilikan semu. Sanksi dari regulator selalu datang terlambat laksana surat tilang usang.
Pembiaran tidak bertanggung jawab ini memicu lahirnya mosi tidak percaya. MSCI akhirnya meluncurkan konsultasi reklasifikasi pasar modal Indonesia.
Dampak kelalaian struktural kini merembet ke sektor risiko makroekonomi. Data Bloomberg menunjukkan angka Credit Default Swap (CDS) Indonesia melonjak. CDS tenor 5 tahun melesat ke level 99,73 basis poin.
Angka ini naik tajam dari posisi pekan lalu pada level 92,40. Lonjakan indeks CDS menjadi indikator sahih pembengkakan risiko negara. Investor obligasi internasional membaca Indonesia sebagai wilayah investasi berisiko tinggi.
Biaya penerbitan obligasi negara (yield) masa depan dipastikan membengkak.
Anggaran APBN akan habis tersedot untuk membayar premi bunga utang. Dana publik jatah infrastruktur dan kesejahteraan rakyat akan menyusut.
Kerusakan ekonomi meluas karena pelemahan bursa memukul nilai tukar rupiah. Investor asing mengonversi dana rupiah ke dolar secara serentak. Tekanan likuiditas memicu kelangkaan pasokan dolar di pasar valas domestik.
Bank Indonesia terpaksa menguras cadangan devisa demi melakukan intervensi pasar. Pelemahan rupiah berpotensi menaikkan beban biaya impor bahan baku industri. Kondisi ini mempercepat laju inflasi barang impor secara nasional.
Dunia usaha nasional kini menghadapi dilema berat dalam menentukan harga. Pengusaha harus memilih antara menaikkan harga atau mengorbankan margin keuntungan.
Pilihan ini sulit di tengah lesunya daya beli masyarakat. Pemerintah juga kehilangan potensi pendapatan pajak penghasilan transaksi saham. Pendapatan negara dari sektor bea meterai ikut merosot tajam.
Penurunan likuiditas bursa menutup pintu pendanaan murah perusahaan nasional. Korporasi terpaksa kembali bergantung pada pinjaman bank berbiaya tinggi. Langkah ini memperlambat laju ekspansi bisnis secara signifikan.
Penciptaan lapangan kerja baru di sektor riil akan tersendat. Kegagalan regulasi bursa akhirnya menjadi beban nyata seluruh lapisan masyarakat.
Istana harus segera menghentikan pola komunikasi defensif komunal. Pendekatan politik tidak memiliki nilai tawar di hadapan data kuantitatif. OJK wajib melakukan pembersihan radikal terhadap emiten pelaku rekayasa saham.
Data kepemilikan free float harus terbuka secara telanjang tanpa kompromi. Jangan biarkan pemegang saham pengendali bersembunyi di balik perusahaan cangkang luar negeri.
Menghadapi krisis finansial dengan narasi nasionalisme hanya mempercepat kejatuhan ekonomi. Penguapan Rp1.528 triliun kapitalisasi bursa adalah pesan tertulis yang sangat lugas.
Modal global memiliki kaki yang sangat cepat untuk berlari. Mereka segera meninggalkan regulasi yang hanya menjadi macan kertas ompong.
Modal global memiliki kaki yang sangat cepat untuk berlari.
Mereka segera meninggalkan regulasi yang hanya menjadi macan kertas ompong. Istana sebaiknya segera bangun dari mimpi siang bolong tentang kejayaan semu.
Pidato heroisme tidak akan pernah bisa mengisi lubang menganga pada kas negara. Jika Prabowo tetap memilih memelihara kebebalan regulasi dengan tameng harga diri, maka bersiaplah.
Bursa domestik akan berubah status menjadi pasar malam. Tempat di mana para investor kakap dunia hanya datang untuk menertawakan kenaifan penguasanya.
